Resumen ejecutivo
Aragón produjo en 2024 cerca de 19.500 gigavatios hora de electricidad renovable, lo que cubre prácticamente el doble de su consumo eléctrico anual. Más de la mitad de su producción eléctrica total —el 54,3 %, según el Gobierno de Aragón— se exportó fuera de la comunidad. Castilla y León generó ese mismo año más de 25.000 GWh renovables, casi el doble de su propio consumo. Extremadura produjo con renovables más de tres veces la electricidad que consume en un año. Galicia se mantuvo excedentaria. Estas seis comunidades —las mismas seis del clúster rural identificado en el primer artículo de esta serie— concentraron en 2024 el 82 % de la generación renovable de España. Esto debería ser una buena noticia. Y lo es, en parte. Pero hay otra parte que rara vez se cuenta en el relato oficial de la transición energética. Las empresas que diseñan, construyen, operan y comercializan los grandes parques eólicos y fotovoltaicos instalados en estos territorios, en su gran mayoría, no tienen sus sedes corporativas allí. Tienen oficinas en Madrid, Bilbao, Barcelona y, en menor medida, Valladolid o Pamplona. La I+D de turbinas, la ingeniería de proyectos, el almacenamiento energético y la fabricación de componentes principales se concentran sobre todo en el País Vasco, Navarra y la Comunidad de Madrid. Los grandes adjudicatarios de los Proyectos Estratégicos para la Recuperación y Transformación Económica (PERTE) del ámbito de las renovables y el hidrógeno verde son un grupo reducido de grandes operadoras energéticas y petroquímicas, españolas y europeas, que ya dominaban el sector antes de los fondos Next Generation. El resultado, agregado, configura una dinámica que la literatura comparada ha empezado a denominar colonialismo energético: territorios rurales que asumen los costes físicos, paisajísticos y sociales de la transición —ocupación masiva del suelo, conflictos con la población local, impacto ambiental sobre la fauna y los recursos hídricos— mientras los beneficios económicos y la cadena industrial asociada se localizan fuera de su jurisdicción. La España rural cumple con su parte. La España urbana se queda con la factura. Este segundo artículo de la serie examina la dimensión energética del fenómeno que en el primer artículo identificamos como ilusionismo fiscal: ejecutar fondos europeos sobre el territorio rural sin retener en él la capacidad transformadora. Lo hace con datos oficiales de Red Eléctrica de España actualizados a cierre de 2024 y con la información pública disponible sobre adjudicatarios del PERTE de Energías Renovables, Hidrógeno Renovable y Almacenamiento. La conclusión es incómoda pero verificable: el diseño actual del plan está consolidando una división territorial del trabajo donde la España vaciada genera la energía y la España metropolitana captura su retorno. Hay alternativas, y los modelos europeos las muestran. Pero la voluntad política para incorporarlas es, hasta ahora, la asignatura pendiente.
1. Lo que muestran los datos de 2024
1.1. Aragón: el caso paradigmático
Empecemos por la fotografía más nítida. Aragón cerró 2024 con una producción eléctrica total de cerca de 21.900 gigavatios hora, de los cuales el 88,8 % —19.445 GWh— procedió de fuentes renovables, según los datos oficiales presentados por Red Eléctrica de España. Es la cifra más alta de la historia de la comunidad. La eólica aportó el 52,3 % del total generado, con 11.458 GWh que sitúan a Aragón como segunda comunidad eólica de España, solo por detrás de Castilla y León. La hidráulica añadió 3.807 GWh y la solar fotovoltaica, 4.139 GWh. Según el Boletín de Coyuntura Energética del Gobierno de Aragón, el parque de generación aragonés alcanzó los 12.368 megavatios instalados, cerca del 10 % de toda la potencia eléctrica de España. Red Eléctrica recoge además el dato que define toda la conversación: la demanda eléctrica interna de Aragón en 2024 fue de 9.994 GWh. Es decir, la comunidad produjo más del doble de la electricidad que consumió. El boletín autonómico cifra en el 54,3 % la parte de su producción que se exportó a otras regiones. Esto no es un dato puntual: lleva varios años consecutivos siéndolo. Aragón es, junto con Extremadura y Castilla y León, una de las grandes plantas eléctricas del sistema español. Y lo es por una combinación de viento, agua y sol que, en términos de recursos naturales, otras regiones no tienen. Hasta aquí, el relato encaja con la narrativa de éxito de la transición ecológica española. Una comunidad rural con potencial natural se convierte en pieza clave del sistema eléctrico nacional, contribuye a la descarbonización europea, ingresa impuestos por la actividad y debería, en teoría, beneficiarse del despliegue masivo de inversión. La parte que no encaja es la siguiente: ¿cuánto de ese valor añadido se queda realmente en Aragón?
1.2. El mapa nacional: seis comunidades hacen el 82 % del trabajo
Aragón no está sola en este patrón. Los datos consolidados de 2024 de Red Eléctrica permiten construir la siguiente fotografía territorial de la producción renovable en España. Las cifras hablan por sí solas. Tabla 1. Producción renovable, demanda eléctrica y cobertura por comunidad autónoma (2024)
| Comunidad | Producción renovable 2024 (GWh) | Demanda eléctrica 2024 (GWh) | Cobertura |
|---|---|---|---|
| Castilla y León | 25.142 | 13.170 | 190,9 % |
| Castilla-La Mancha | 21.488 | 12.072 | 178,0 % |
| Andalucía | 20.756 | 38.536 | 53,9 % |
| Galicia | 19.518 | 13.870 | 140,7 % |
| Aragón | 19.445 | 9.994 | 194,6 % |
| Extremadura | 15.919 | 4.801 | 331,6 % |
| Seis comunidades | 122.268 | 92.443 | 132,3 % |
| España (total) | 148.999 | 248.811 | 59,9 % |
Fuente: elaboración propia a partir de Red Eléctrica de España: Informe del Sistema Eléctrico Español 2024, Las renovables en el sistema eléctrico español 2024 y fichas autonómicas El sistema eléctrico en [comunidad] 2024 (datos a 31 de diciembre de 2024). Año de referencia único: 2024. Demanda en barras de central. Cobertura = producción renovable / demanda × 100. Las seis comunidades suman el 82,1 % de la generación renovable nacional. Las cifras descomponen la geografía energética del país en dos mundos. Cinco de las seis comunidades del clúster rural identificado en el primer artículo de esta serie son excedentarias: producen más de lo que consumen, en algunos casos varias veces más. Andalucía, la única excepción, no llega a cubrir su propia demanda porque su consumo eléctrico —arrastrado por la industria, el turismo y la población— es muy superior al del resto del clúster rural. En el extremo opuesto, Madrid produce una fracción mínima de su consumo, Baleares y Canarias son sistemas aislados con generación renovable testimonial, y Cantabria, País Vasco y La Rioja, juntas, no alcanzan el 4 % de la producción renovable nacional. Es un mapa que repite, con casi exactitud, la geografía de la España vaciada. Las regiones con menor densidad de población y menor presencia industrial son las que cargan con el grueso de la generación renovable del país. Es lógico desde el punto de vista físico: para instalar parques eólicos de varias decenas de megavatios o plantas fotovoltaicas de varios centenares de hectáreas hace falta suelo. Y suelo, en abundancia y a precio asequible, solo lo hay en el medio rural. La cuestión no es si la transición energética debe localizarse físicamente en el campo —es prácticamente inevitable—. La cuestión es qué se hace con esa localización física desde el punto de vista económico e industrial. 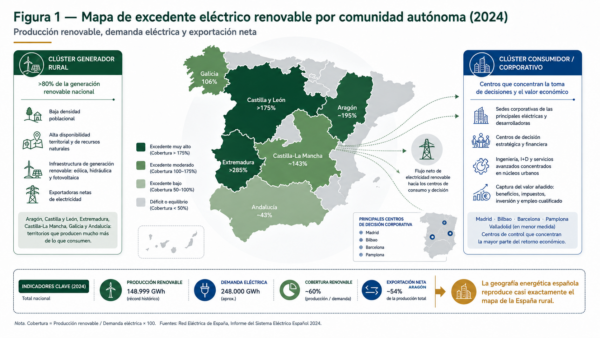 Figura 1. Mapa de excedente eléctrico renovable por comunidad autónoma (2024) Nota. Elaboración propia a partir del Informe del Sistema Eléctrico Español 2024 de Red Eléctrica. Las comunidades en tono más intenso son aquellas cuya producción renovable supera ampliamente su demanda interna (Castilla y León, Aragón, Extremadura, Galicia, Castilla-La Mancha). El mapa reproduce, con notable fidelidad, el contorno de la España rural definida por la Ley 45/2007.
2. La paradoja verde: producir energía no es retener industria
2.1. La factura que llega y la factura que se va
En el primer artículo de esta serie, disponible aquí, formulábamos una distinción que conviene retomar ahora con calma. Existe una diferencia decisiva entre transferencia de capital y transferencia de capacidad. La transferencia de capital significa que el dinero llega físicamente al territorio: se firma un contrato en un ayuntamiento aragonés, se construye una infraestructura en un término municipal extremeño, se inscribe una inversión en el registro mercantil de una capital de provincia rural. La transferencia de capacidad significa algo distinto y mucho más exigente: que el conocimiento técnico, la propiedad de los activos, la cadena de proveedores cualificados, los puestos de trabajo de alta cualificación y el margen empresarial asociado a la operación de esos activos quedan, también, en ese territorio. La transferencia de capital es relativamente fácil. La transferencia de capacidad es muy difícil. Y casi siempre requiere diseñarla de forma explícita. En el caso del despliegue de renovables en la España rural, la transferencia de capital es masiva. Aragón, Castilla y León, Extremadura, Galicia y Castilla-La Mancha están recibiendo, en términos absolutos, una inversión sin precedentes en infraestructuras de generación eléctrica. Los datos de potencia instalada lo confirman: en 2024, Aragón sumó 651 nuevos megavatios eólicos y fotovoltaicos en un único ejercicio. Castilla y León encabeza la potencia eólica nacional desde hace años. La transferencia de capacidad, en cambio, es prácticamente nula. Los principales promotores son grandes operadores estatales o internacionales —Iberdrola, Endesa, EDP, Naturgy, Acciona Energía, Capital Energy—, en su mayoría con sede social y centros de decisión fuera del territorio receptor. Hay excepciones de promotores con sede en el propio territorio, pero no alteran el patrón general. La ingeniería de los proyectos la realizan firmas concentradas en Madrid, Bilbao, Pamplona y, crecientemente, Barcelona. El mantenimiento operativo, aunque exige presencia local, se contrata mediante subcontratas que operan desde sedes regionales más grandes. La I+D, cuando existe, se concentra sobre todo en los centros tecnológicos consolidados del País Vasco y Navarra. El resultado es una asimetría territorial sistemática. El territorio rural recibe la inversión física, soporta el impacto paisajístico y ambiental, ingresa algunos impuestos locales y autonómicos —el más relevante, el Impuesto sobre Bienes Inmuebles de características especiales (IBI especial) que grava las grandes instalaciones eléctricas— y genera empleo directo limitado, predominantemente en las fases de construcción (temporal) y mantenimiento (estable, pero con pocos puestos por instalación). Los retornos de mayor valor añadido —dividendos, márgenes de ingeniería, royalties de I+D, servicios financieros, asesoría jurídica especializada, gestión patrimonial de los activos— se facturan en las sedes corporativas urbanas. La factura física llega al pueblo. La factura económica se queda en la capital.
2.2. El PERTE ERHA y la concentración empresarial
El instrumento más visible del despliegue renovable financiado con fondos Next Generation es el PERTE de Energías Renovables, Hidrógeno Renovable y Almacenamiento, denominado oficialmente PERTE ERHA. Su dotación inicial, aprobada en diciembre de 2021, fue de 6.920 millones de euros de fondos públicos, con una inversión total prevista superior a 16.300 millones. La adenda del Plan de Recuperación aprobada por la Comisión Europea el 2 de octubre de 2023 le destinó cerca de 4.200 millones más con cargo a REPowerEU. La cifra es muy grande. El análisis de los adjudicatarios, también. Las resoluciones publicadas por el Ministerio para la Transición Ecológica y el Instituto para la Diversificación y el Ahorro de la Energía (IDAE), organismo gestor del programa, permiten identificar el patrón. En la segunda edición del programa H2 Pioneros, resuelta en noviembre de 2023, cuatro de las cinco ayudas de importe máximo —15 millones de euros cada una— fueron para Iberdrola, Endesa, Acciona y Capital Energy, con sedes sociales en Bilbao y la Comunidad de Madrid, para proyectos en Asturias, Aragón y Navarra. En el programa de valles de hidrógeno, el de mayor cuantía, se adjudicaron en 2025 unos 1.223 millones de euros a siete proyectos, y más de 750 millones correspondieron a proyectos en los que participan Moeve (antes Cepsa), Repsol, Naturgy o Enagás. Hay excepciones que conviene registrar: EDP España y Hunosa, con sede en Asturias, obtuvieron ayudas para proyectos en esa comunidad, y también recibieron fondos promotores medianos o especializados como Lhyfe, Alener, RIC Energy o ETFuels. Pero el grueso del dinero se concentra en un grupo reducido de grandes operadoras energéticas y petroquímicas, con sedes corporativas mayoritariamente en Madrid, Bilbao o capitales europeas. Conviene matizar un detalle importante antes de seguir, porque la honestidad analítica lo exige. La distribución geográfica de los proyectos físicos sí tiene sentido territorial: las plantas se ubican en Andalucía, Galicia, Asturias, Cataluña, Aragón, Castilla y León, Castilla-La Mancha, Extremadura y Navarra. Y la comunicación oficial subraya que un porcentaje significativo de los proyectos se localiza en zonas de Reto Demográfico o de Transición Justa. Es cierto. Pero también lo es que el indicador relevante para evaluar el impacto sobre la cohesión territorial no es dónde se instala el electrolizador, sino dónde se factura la operación durante los próximos veinticinco años. Y esa segunda dimensión es la que el sistema actual no captura. Los grandes parques de renovables españoles son edificios físicos sin sede social. Generan electricidad en Teruel y dividendos en Madrid. La distancia entre ambos puntos es la medida exacta del problema.
2.3. El argumento de la magnitud: por qué no basta con la fiscalidad local
Una objeción habitual a este diagnóstico es que los municipios y comunidades receptoras sí obtienen retornos económicos significativos vía fiscalidad local. Los grandes parques eólicos pagan IBI especial, Impuesto sobre Actividades Económicas, cánones autonómicos sobre el impacto medioambiental en algunas comunidades y, en ocasiones, contribuciones específicas a fondos de desarrollo local. La objeción es legítima y conviene tratarla con números, aunque sean aproximados. No hay una estadística pública que recoja, parque a parque, lo que pagan en tributos locales y autonómicos. Como estimación orientativa propia, la fiscalidad asociada a un parque eólico de 50 megavatios puede situarse entre 200.000 y 400.000 euros anuales para el conjunto de administraciones receptoras. Es dinero real, sin duda relevante para municipios pequeños que ven multiplicar sus presupuestos. Pero conviene compararlo con lo que factura el mismo parque. Con unas 1.900 horas equivalentes al año, la media aproximada de la eólica española en 2024 calculada con datos de Red Eléctrica, produce unos 95 GWh. Al precio medio del mercado diario de 2024, 63,04 euros por megavatio hora según la CNMC, eso equivale a unos 6 millones de euros de ingresos brutos. La fiscalidad territorial supondría, por tanto, entre el 3 % y el 7 % de esos ingresos. A esa cifra hay que sumar los alquileres que cobran los propietarios de los terrenos y los salarios del mantenimiento, que también se quedan en parte en el territorio. El resto remunera la inversión, la operación y el capital, y sus márgenes se contabilizan sobre todo en las sedes corporativas. Un porcentaje de un solo dígito es mejor que cero. Pero no es una política de cohesión territorial. Es un peaje. Y un peaje pequeño para el tipo de transformación que se está produciendo. Cuando una comarca rural se ve cubierta de aerogeneradores y placas durante varias décadas —los proyectos tienen vidas útiles de entre veinte y treinta años—, recibe una fracción minúscula del retorno económico que genera. Esa asimetría es la que está alimentando el conflicto social en torno a las renovables en zonas como la sierra de Albarracín, la comarca del Maestrazgo en Teruel, las parameras de Soria o los valles de Lugo. Y el conflicto no es ecologismo de salón ni rechazo irracional al progreso: es la respuesta racional de comunidades que están viendo cómo se reparte una tarta que se hornea en su patio. 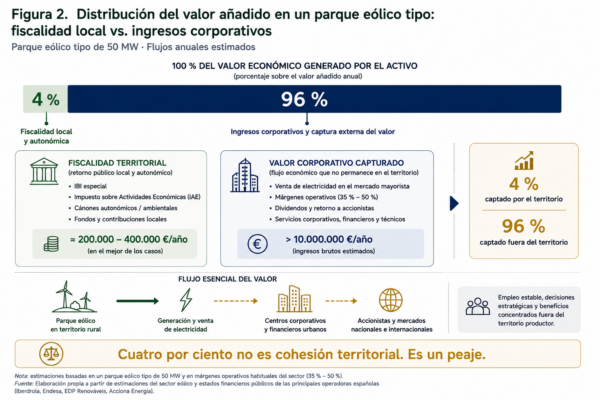 Figura 2. Distribución del valor añadido en un parque eólico tipo: fiscalidad local vs. ingresos corporativos Nota. Elaboración propia, con carácter ilustrativo. La estimación vigente es la del apartado 2.3. Las cifras corresponden a un parque eólico tipo de 50 MW. El gráfico ilustra la asimetría estructural entre el retorno fiscal capturado por las administraciones territoriales receptoras y el valor económico total generado por el activo durante su vida útil.
3. Lo que la teoría llama backwash effects (y por qué importa)
3.1. Un concepto viejo que explica un fenómeno nuevo
Hay un concepto en la teoría económica del desarrollo regional que captura con precisión lo que está ocurriendo. Se llama backwash effect, traducible al castellano como efecto de drenaje o efecto de succión. Fue formulado en los años cincuenta por el economista sueco Gunnar Myrdal, premio Nobel en 1974, para describir un fenómeno que él consideraba sistemático: cuando una región periférica entra en relación económica con una región central, los flujos de capital, trabajo cualificado y poder de decisión tienden a moverse desde la periferia hacia el centro, no en sentido contrario. La integración económica, lejos de igualar, polariza. La teoría tiene una versión más sofisticada y reciente, formulada por Paul Krugman en los años noventa y conocida como Nueva Geografía Económica. Krugman demostró que, en presencia de rendimientos crecientes a escala y costes de transporte decrecientes —exactamente las condiciones que caracterizan la economía contemporánea—, la concentración espacial de la actividad económica se convierte en un equilibrio estable y autorreforzante. Una vez que las grandes empresas tienen sus sedes en Madrid, Barcelona y Bilbao, todas las nuevas actividades complementarias tienden a localizarse allí también: consultoría especializada, despachos jurídicos, talento financiero, servicios de ingeniería avanzada. La aglomeración llama a la aglomeración. Y la periferia, por mucho que reciba inversión física, sigue siendo periferia. El despliegue de renovables en la España rural es, leído con esta lente, un caso de manual. La inversión física se localiza necesariamente en el territorio rural porque allí está el recurso natural. Pero todas las actividades de mayor valor añadido —diseño tecnológico, ingeniería financiera, gestión de carteras de activos, comercialización energética, asesoría jurídica y regulatoria— se concentran en los centros urbanos donde ya estaban antes, porque allí están las economías de aglomeración que las hacen rentables. El resultado, agregado, es que los fondos Next Generation, lejos de revertir la dinámica de drenaje regional, corren el riesgo de reforzarla: la inversión física llega al territorio rural, pero la mayor parte del retorno asociado se contabiliza en los centros metropolitanos.
3.2. Por qué Bruselas no diseñó esto, pero lo está produciendo
Conviene introducir una matización honesta. El diseño del PERTE ERHA no fue concebido con la intención de drenar valor desde la periferia hacia el centro. Al contrario: la documentación oficial subraya repetidamente el compromiso con la cohesión territorial, con las zonas de Reto Demográfico y con la Transición Justa para las regiones afectadas por el cierre del carbón. La intención política era inclusiva. Pero la arquitectura concreta del instrumento es la que produce el resultado descrito. Y la diferencia entre intención y resultado es lo que más importa cuando se diseñan políticas públicas que mueven miles de millones. ¿Qué elementos concretos del diseño producen el efecto? Tres, fundamentalmente. El primero es el tamaño mínimo de los proyectos elegibles. Cuando una convocatoria exige proyectos de varios megavatios de electrolizadores o varias decenas de megavatios de generación renovable, automáticamente excluye a las cooperativas locales, los pequeños promotores territoriales y las comunidades energéticas en fase de consolidación. Solo pueden presentarse las grandes operadoras estatales y las grandes utilities internacionales. La concurrencia competitiva, en estas condiciones, no es entre actores diversos: es entre actores muy parecidos. El segundo es la exigencia de contrapartida privada y solvencia financiera. Las bases de las convocatorias del PERTE exigen aportaciones de capital privado, garantías bancarias y experiencia previa demostrable en proyectos análogos. Esto, que es razonable desde la perspectiva del control del riesgo público, opera como barrera de entrada infranqueable para cualquier actor que no sea una gran corporación. Los promotores locales y autonómicos quedan, en la práctica, fuera del juego antes incluso de empezarlo. El tercer elemento es la ausencia de cláusulas de arraigo territorial. Salvo excepciones puntuales y poco vinculantes —menciones genéricas a la creación de empleo local, compromisos blandos de formación—, las bases del PERTE ERHA no exigen que un porcentaje verificable de la cadena de valor industrial asociada al proyecto se contrate con empresas radicadas en el territorio receptor. No exigen que la ingeniería se haga localmente. No exigen que el mantenimiento se realice por empresas con sede regional. No exigen que la I+D vinculada a los proyectos se localice físicamente cerca de las instalaciones. Hay que precisar que algunas de esas exigencias, formuladas según la sede de las empresas, chocarían con las reglas europeas de ayudas de Estado. Formuladas como compromisos de actividad y empleo en la zona, en cambio, sí son posibles (apartado 5.2). Sin esas exigencias, la inercia económica hace el resto: cada actividad se ubica donde le resulta más eficiente, y para las grandes operadoras lo más eficiente es seguir centralizando todo lo que no sea estrictamente físico.
3.3. La hipótesis política: por qué este patrón se sostiene
La pregunta natural es por qué un diseño con estas consecuencias se mantiene cuando los datos resultantes son, como muestra esta serie, problemáticos desde el punto de vista de la cohesión territorial. Aquí entra un factor que el análisis técnico tiende a esquivar pero que explica buena parte del fenómeno: la economía política de los grandes operadores energéticos en España. Las empresas que concentran el grueso de las adjudicaciones del PERTE ERHA son, simultáneamente, los principales actores del sistema eléctrico español, los principales inversores en renovables en términos absolutos, los principales empleadores cualificados del sector y los principales interlocutores institucionales del Ministerio para la Transición Ecológica. Diseñar un PERTE que prime la concentración no es una decisión casual: es la consecuencia lógica de un sistema regulatorio construido durante décadas en diálogo continuo con esos actores. Cualquier corrección que tuviera el efecto de redistribuir las adjudicaciones hacia operadores territoriales más pequeños chocaría con la oposición coordinada de un sector con enorme capacidad de incidencia política. No es imposible —los casos europeos que veremos en el siguiente apartado lo demuestran—. Es, simplemente, políticamente costoso. Y esa es, según esta hipótesis, la razón de que no se haya hecho.
4. Las alternativas existen: tres modelos europeos que funcionan
4.1. Dinamarca: el derecho legal a participar
Dinamarca es el caso comparado más relevante para el debate español por una razón sencilla: tiene un perfil energético similar al que España aspira a desarrollar —elevada penetración eólica, sistema descentralizado, fuerte presencia de generación distribuida— y lleva décadas ensayando fórmulas para que el despliegue renovable beneficie también a las comunidades receptoras. Precisamente por eso, su trayectoria reciente ofrece una lección que conviene leer con precisión. Durante años, la ley danesa de promoción de las energías renovables obligó a los promotores de nuevos parques eólicos terrestres a ofrecer a los vecinos al menos el 20 % de las participaciones. Esa obligación ya no existe. La Ley n.º 738, de 30 de mayo de 2020, la derogó con efectos desde el 1 de junio de 2020, salvo para los proyectos que ya tenían licencia de obra o prima adjudicada en 2018 o 2019. En su lugar, la misma ley creó tres instrumentos. El primero es un bono anual libre de impuestos para los hogares situados a menos de ocho veces la altura del aerogenerador. El segundo es el derecho de los propietarios de viviendas a menos de seis veces esa altura a exigir al promotor que les compre la casa cuando la pérdida de valor supera el 1 %. El tercero es un fondo verde municipal, que el promotor dota por cada megavatio instalado y que el ayuntamiento destina a proyectos locales. La reforma no fue un ajuste técnico. El análisis del Ministerio danés de Clima, Energía y Suministros que la motivó, encargado en el acuerdo energético de junio de 2018, concluyó que el esquema no funcionaba según lo previsto y que era dudoso que contribuyera a aumentar la aceptación local de los parques eólicos. El legislador lo suprimió por ese motivo. La lección para España sigue siendo válida, pero cambia de sentido. Dinamarca no demuestra que ofrecer capital a los vecinos garantice la aceptación. Demuestra que la oferta de propiedad, por sí sola, no la asegura, y que el país la sustituyó por pagos directos y predecibles a quienes soportan el impacto y por recursos gestionados por el municipio. Lo que se mantiene es el principio: una parte del valor del parque debe quedarse, por ley y no por voluntad del promotor, en el territorio que lo acoge.
4.2. Alemania: energía ciudadana a gran escala
El modelo alemán, conocido como Bürgerenergie —energía ciudadana—, es el ejemplo europeo más desarrollado de propiedad distribuida a gran escala. Según el último estudio disponible sobre la estructura de propiedad, elaborado por trend:research para la Agencia Alemana de Energías Renovables (AEE) con datos de 2019, el 40,4 % de la potencia renovable instalada en Alemania pertenecía a particulares —incluidas las cooperativas energéticas— y agricultores, no a los grandes operadores eléctricos. Es una cifra casi inconcebible en el contexto español, aunque va a la baja: una década antes superaba la mitad, y en 2019 particulares y agricultores solo aportaron en torno a una cuarta parte de la nueva potencia. ¿Cómo se llegó allí? Mediante un conjunto de instrumentos articulados durante dos décadas. Primero, una tarifa garantizada de larga duración para la electricidad de origen renovable (el conocido feed-in tariff), que estabilizó las expectativas de retorno y permitió que actores no profesionales asumieran riesgos. Segundo, una regulación facilitadora para la constitución de cooperativas energéticas, con marcos fiscales y societarios adaptados a su naturaleza. Tercero, programas específicos de asistencia técnica para que comunidades sin experiencia previa pudieran desarrollar proyectos. El cuarto elemento es una advertencia. Cuando Alemania pasó a las subastas en 2017, concedió ventajas a las sociedades de energía ciudadana. Unos pocos promotores que se presentaban como tales las aprovecharon y ganaron casi todas las adjudicaciones eólicas de ese año, y el legislador suspendió esas ventajas en 2018. Diseñar bien las salvaguardas para la escala pequeña importa tanto como tenerlas. El resultado es un sistema en el que una parte muy relevante del valor de la transición sigue en manos de particulares y agricultores, aunque con tendencia decreciente. No es perfecto: hay debates abiertos sobre la velocidad del despliegue, los costes para el consumidor y la coordinación con el sistema eléctrico general. Además, la entrada creciente de fondos, bancos y grandes eléctricas en la nueva potencia muestra que la propiedad distribuida no se sostiene sola, sino que necesita un diseño regulatorio que la proteja.
4.3. Irlanda: beneficio comunitario obligatorio y la noción de “derechos del viento”
El caso irlandés añade una tercera vía. Desde la primera subasta de su régimen de apoyo a las renovables (Renewable Electricity Support Scheme, RESS), en 2020, todos los proyectos que obtienen ayuda deben crear un fondo de beneficio comunitario, al que aportan al menos 2 euros por megavatio hora generado. Ese fondo se destina al bienestar económico, social, cultural y ambiental de la comunidad local, y el régimen equivalente para la eólica marina incorpora la misma obligación. Las condiciones del régimen añaden, en eólica terrestre, un pago directo anual de 1.000 euros a cada vivienda situada a menos de un kilómetro del parque, y pagos a las viviendas situadas entre uno y dos kilómetros si queda remanente en el fondo. Es, por tanto, un mecanismo de reparto de ingresos ligado a la producción del parque. Pero la aportación más interesante del debate irlandés, desde el punto de vista conceptual, es la noción que algunos autores han denominado wind rights —derechos del viento—. La idea es desafiante: si el viento es un recurso natural localizado físicamente sobre el territorio de una comunidad, ¿por qué la explotación económica de ese viento no genera derechos patrimoniales para la comunidad propietaria del territorio? La pregunta abre un debate jurídico complejo, pero su pertinencia política es evidente. Durante décadas se ha aceptado que la explotación de los recursos del subsuelo genere derechos económicos: para el propietario del suelo en sistemas como el estadounidense, o para el Estado en el español, donde la Ley de Minas los declara bienes de dominio público. La pregunta análoga sobre los recursos eólicos y solares sobre el suelo es perfectamente legítima, y la respuesta que se le dé determina, en buena medida, quién captura el valor añadido de la transición. Tabla 2. Comparativa de modelos de participación local en renovables
| País | Modelo | Mecanismo distintivo | Retorno al territorio |
|---|---|---|---|
| Dinamarca | Compensación y fondo local (desde 2020) | Bono anual a los vecinos más próximos, opción de venta de la vivienda y fondo verde municipal; sustituyen a la oferta del 20 % del capital, derogada en 2020 | Medio |
| Alemania | Bürgerenergie | 40,4 % de la potencia renovable en manos de particulares y agricultores (2019), en descenso | Alto |
| Irlanda | Community benefit | Fondo comunitario obligatorio de al menos 2 €/MWh en los proyectos del régimen de apoyo; pagos directos a hogares próximos en eólica terrestre | Medio |
Fuente: elaboración propia a partir de la legislación danesa (Ley n.º 738, de 30 de mayo de 2020, y texto consolidado de la ley de promoción de las energías renovables), el estudio de trend:research para la Agentur für Erneuerbare Energien (2021, datos de 2019) y las condiciones del régimen irlandés de apoyo a las renovables (RESS). La columna de retorno al territorio es una valoración cualitativa propia. 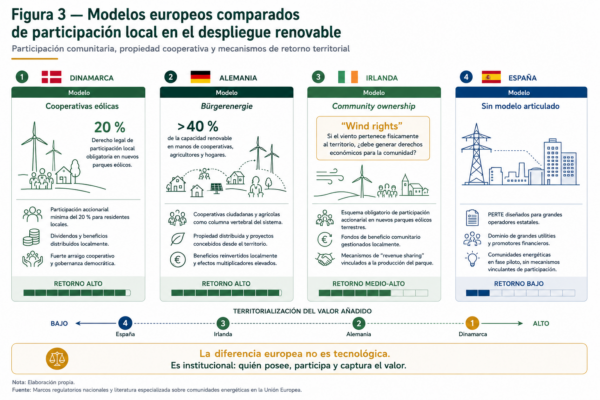 Figura 3. Modelos europeos comparados de participación local en el despliegue renovable Nota. Elaboración propia. El gráfico resume cuatro modelos nacionales: Dinamarca, que en 2020 sustituyó la oferta obligatoria del 20 % del capital por pagos anuales a los vecinos, una opción de venta de la vivienda y un fondo verde municipal; Alemania, donde particulares y agricultores poseían en 2019 el 40,4 % de la potencia renovable, un peso en descenso; Irlanda, con fondo de beneficio comunitario obligatorio en los proyectos de su régimen de apoyo; y España, con dominio de grandes operadores y sin mecanismos vinculantes de arraigo territorial.
5. Qué se puede corregir todavía: cuatro líneas operativas
5.1. El margen real de actuación
El diseño actual del PERTE ERHA está, en buena medida, comprometido: las grandes convocatorias del Programa H2 Pioneros y del Programa de Cadena de Valor están resueltas o en fase final, y las inversiones físicas están en marcha. Eso no significa, sin embargo, que no haya margen para corregir el rumbo. Quedan por ejecutar tramos del PERTE ERHA ampliado mediante REPowerEU, que destinó a renovables, hidrógeno y almacenamiento cerca de 4.200 millones en la adenda aprobada en octubre de 2023, y hay líneas específicas de comunidades energéticas y autoconsumo que pueden replantearse con criterios distintos. El programa de valles de hidrógeno, en cambio, ya está resuelto: adjudicó en 2025 unos 1.223 millones a siete proyectos. Y hay que decirlo con claridad: el Mecanismo de Recuperación y Resiliencia termina en 2026, de modo que estas correcciones valen sobre todo para los instrumentos que lo sustituyan, como los programas nacionales de ayudas, las subastas del régimen económico de energías renovables y los fondos de cohesión del próximo periodo. Sobre ese margen, cuatro correcciones realistas merecen consideración prioritaria. Ninguna requiere reformas legislativas profundas. Todas son operacionalizables con los instrumentos administrativos existentes.
5.2. Compromisos vinculantes de arraigo territorial
La primera y más urgente es introducir, en las convocatorias pendientes del PERTE ERHA y en los instrumentos que lo sucedan, compromisos vinculantes y verificables de arraigo territorial. Hay un límite jurídico que conviene dejar claro desde el principio: el Reglamento general de exención por categorías de la Unión Europea (Reglamento 651/2014, artículo 1.5) excluye las ayudas que obligan al beneficiario a tener su sede en el Estado que las concede o a utilizar productos o servicios nacionales. Con mayor razón, reservar una parte del presupuesto a empresas con sede en la provincia no sería viable. Lo que sí cabe es condicionar la ayuda, o puntuarla, por resultados en el territorio: empleo creado y mantenido en la zona, un centro de operación y mantenimiento ubicado en ella, formación de trabajadores locales, participación abierta de vecinos o entidades locales en el capital o aportaciones a un fondo de beneficio comunitario. No se trata de proteccionismo regional disfrazado: es la traducción operativa del principio de cohesión territorial al lenguaje de las bases reguladoras. La cuestión es de diseño jurídico cuidadoso, no de imposibilidad regulatoria.
5.3. Reserva específica para comunidades energéticas locales
La segunda corrección es reservar un porcentaje del presupuesto pendiente del PERTE ERHA y de los instrumentos que lo sucedan —idealmente entre el 15 % y el 20 %— para convocatorias específicas destinadas exclusivamente a comunidades energéticas locales, cooperativas energéticas y proyectos promovidos por entidades locales o consorcios públicos territoriales. Esta reserva no compite con los grandes proyectos: opera en una liga distinta, con criterios de evaluación adaptados a la escala más pequeña, con requisitos de solvencia financiera ajustados a la naturaleza de los promotores y con asistencia técnica gratuita financiada con cargo a las propias convocatorias. Esta línea conecta directamente con la primera recomendación del primer artículo de esta serie: la creación de una unidad nacional de aterrizaje de proyectos que preste apoyo técnico gratuito a actores territoriales sin capacidad propia para preparar expedientes complejos. Sin asistencia técnica articulada, las convocatorias para comunidades energéticas se quedan en gestos simbólicos. Con asistencia técnica, pueden convertirse en motor real de la transición distribuida.
5.4. Transparencia obligatoria sobre captura territorial del valor
La tercera corrección es informativa. Toda gran adjudicación del PERTE ERHA debería incluir, como requisito de seguimiento ex post, la publicación periódica y verificable de información desagregada sobre dónde se factura cada euro de la cadena de valor del proyecto: cuánto se contrata con empresas locales, cuánto con regionales, cuánto con nacionales, cuánto con extranjeras; cuántos empleos se han creado en la provincia receptora y cuántos en otras provincias; qué porcentaje de la actividad de I+D asociada se localiza en el territorio. Sin información, no hay debate público posible. Y sin debate público, no hay corrección política. El primer paso para resolver un problema es hacerlo visible. Y, en este momento, el problema del drenaje territorial de valor en el despliegue renovable es invisible para el ciudadano que no se sumerge específicamente en las estadísticas sectoriales.
5.5. Una conversación pendiente sobre fiscalidad energética
La cuarta corrección es la más profunda y la que excede el marco específico del PERTE. Pero conviene nombrarla porque conecta con el debate más amplio. La fiscalidad española asociada a la generación eléctrica está concebida fundamentalmente como impuesto sobre el activo físico (IBI especial, principalmente) y como contribución a fondos generales. Eso significa que el municipio receptor de un parque eólico ingresa una cantidad relativamente modesta y predecible, independientemente de la rentabilidad real del activo. En periodos de precios eléctricos altos —como los vividos en 2021-2023— los grandes operadores obtuvieron beneficios extraordinarios sustanciales mientras las administraciones territoriales receptoras siguieron ingresando exactamente lo mismo. Un sistema fiscal más sensible al ciclo, que vinculara una parte de la tributación local a la rentabilidad efectiva del activo, redistribuiría una proporción mayor del retorno hacia el territorio sin alterar la lógica de la transición. Es una reforma compleja, requiere coordinación entre ámbitos competenciales y enfrenta resistencias previsibles. Pero merece estar en la agenda. Y, hasta ahora, no lo está. 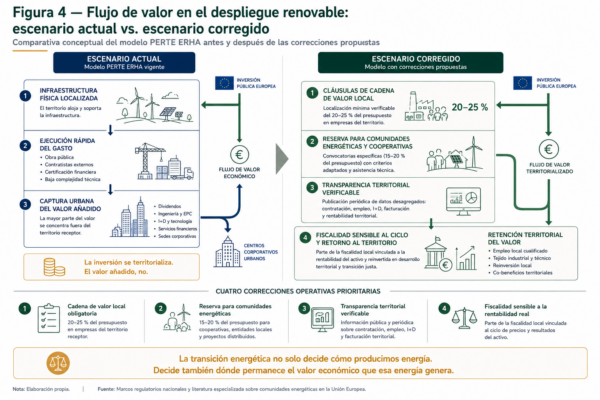 Figura 4. Flujo de valor en el despliegue renovable: escenario actual vs. escenario corregido Nota. Elaboración propia. El esquema contrasta el flujo de valor económico en el modelo actual del PERTE ERHA (concentración del retorno en sedes corporativas urbanas) con el flujo previsible bajo las correcciones propuestas (compromisos de arraigo territorial, reserva para comunidades energéticas, transparencia obligatoria y fiscalidad sensible al ciclo). La diferencia entre ambos escenarios no es marginal: redefine la dirección estructural del despliegue.
6. Conclusiones: el viento sopla en Aragón, pero el dinero no se queda allí
Volvamos al título. Los molinos están en Aragón. El dato no admite debate: en 2024, la comunidad produjo cerca de 19.500 GWh renovables, exportó más de la mitad de su producción eléctrica y sumó 651 megavatios nuevos de potencia instalada en un único ejercicio. El negocio, en cambio, está sobre todo en Madrid y Bilbao. Las mayores ayudas del PERTE ERHA al hidrógeno se concentran en un grupo reducido de grandes operadoras, como Moeve, Repsol, Naturgy, Enagás, Iberdrola o Endesa, con sedes corporativas en los grandes centros metropolitanos. La distancia entre ambos puntos —el lugar donde se genera la electricidad y el lugar donde se captura el retorno económico— es la medida exacta del problema que esta serie viene documentando. Este desajuste no es accidental. Es la consecuencia previsible de un diseño que privilegia la escala industrial, las economías de aglomeración y la concurrencia competitiva entre actores muy similares. Es coherente con la teoría económica del desarrollo regional, que lleva más de medio siglo prediciendo —desde Myrdal hasta Krugman— que los flujos de capital sin mecanismos de redistribución territorial explícitos tienden a concentrar valor en los centros y a empobrecer relativamente las periferias. Es coherente, también, con la hipótesis de economía política planteada en el apartado 3.3: un puñado de operadores con enorme capacidad de incidencia institucional puede haber influido en el diseño concreto de los instrumentos. Lo que distingue este momento de cualquier otro es que tenemos, por primera vez en décadas, los datos para verlo con claridad. Red Eléctrica publica anualmente cifras desagregadas de producción por comunidad. El IDAE publica los listados de adjudicatarios de cada convocatoria. La plataforma ELISA permite cruzar los flujos con la geografía territorial. Y los modelos europeos —Dinamarca, Alemania, Irlanda— demuestran que existen alternativas operativas que combinan despliegue masivo de renovables con retención significativa del valor en las comunidades receptoras. La cuestión no es técnica. La cuestión es política. Esta serie cerrará en el tercer y último artículo con el análisis del Kit Digital y la fractura digital de la microempresa rural. Allí veremos cómo la misma lógica que opera en el despliegue energético —ejecutar la inversión sobre el territorio rural sin retener en él la capacidad transformadora— se reproduce, con matices propios, en la transformación digital del tejido microempresarial. Los protagonistas cambian. La mecánica, prácticamente no. Y la conclusión, tampoco: los fondos Next Generation pueden todavía cumplir su promesa de cohesión territorial, pero solo si se introducen correcciones explícitas en su diseño concreto. La inercia no las traerá.
7. Limitaciones del análisis
El análisis presentado se apoya en datos oficiales de Red Eléctrica de España con cierre 2024 y en información pública publicada por el IDAE sobre los adjudicatarios del PERTE ERHA. Tres limitaciones merecen explicitarse. La primera afecta a la cuantificación de la captura territorial del valor. La estimación de que la fiscalidad territorial equivale a entre el 3 % y el 7 % de los ingresos de un parque eólico tipo es orientativa: combina un rango propio de tributos locales con la producción media de la eólica y el precio medio del mercado en 2024. No es un dato auditado: los flujos exactos entre tramos territoriales no están sistemáticamente publicados en formato comparable. Una mejora sustancial en este diagnóstico requeriría auditoría pública sistemática de los flujos de valor en los grandes proyectos de renovables, que hasta la fecha no está disponible. La segunda es de horizonte temporal. La vida útil de los grandes activos renovables se prolonga durante veinte o treinta años. Las consecuencias económicas reales del modelo actual de despliegue se manifestarán en plazos mucho más largos que los analizados aquí. El diagnóstico es, por tanto, una fotografía del momento presente, no una evaluación cerrada del impacto a largo plazo. La tercera es comparativa. Los modelos europeos referenciados —Dinamarca, Alemania, Irlanda— operan en contextos institucionales, fiscales y regulatorios diferentes del español. Su transposición no puede ser mecánica, y cualquier propuesta de corrección debe adaptarse a las particularidades del sistema español de competencias compartidas entre Estado y comunidades autónomas. Los modelos ofrecen evidencia de viabilidad de los principios; no plantillas de aplicación directa.
Nota de corrección (octubre y noviembre de 2026)
En octubre de 2026 se corrigieron seis puntos:
- La Tabla 1 se ha rehecho con un único año de referencia, 2024, y con producción y demanda verificadas con Red Eléctrica; la versión anterior mezclaba valores de 2023 y aproximaciones. Las seis comunidades concentraron el 82,1 % de la generación renovable nacional.
- En el resumen, Castilla y León generó más de 25.000 GWh renovables (antes se decía «más de 23.000») y se ha retirado la afirmación de que su producción bastaba para abastecer también a Castilla-La Mancha, porque cubre el 99,6 % de la demanda conjunta. Extremadura produjo más de tres veces su demanda (antes se decía «casi tres años»).
- Dinamarca derogó en 2020 la obligación de ofrecer a los vecinos el 20 % del capital de los nuevos parques eólicos y la sustituyó por un bono anual a los vecinos más próximos, una opción de venta de la vivienda y un fondo verde municipal. Se han reescrito el apartado 4.1, la Tabla 2 y la nota de la Figura 3, que la presentaban como vigente.
- El dato alemán se concreta: particulares y agricultores poseían en 2019 el 40,4 % de la potencia renovable, con tendencia decreciente. Se corrige además el papel de las subastas, cuyas ventajas para los proyectos ciudadanos se suspendieron en 2018.
- En Irlanda se ha retirado la oferta obligatoria de participación accionarial, que no ha podido verificarse; el mecanismo obligatorio es un fondo de beneficio comunitario ligado a la producción.
- Se ha retirado la cifra de «seis o siete empresas del IBEX-35» entre los grandes adjudicatarios del PERTE ERHA, porque no contaba con un recuento verificado y varias de ellas no cotizan en ese índice.
En noviembre de 2026, tras una verificación completa de la pieza, se corrigieron además estos puntos:
- En Aragón, la fotovoltaica produjo 4.139 GWh en 2024 (antes se decía «unos 3.700»). La potencia instalada (12.368 MW) y la exportación (54,3 %) se atribuyen ahora a su fuente, el Boletín de Coyuntura Energética del Gobierno de Aragón, y no a Red Eléctrica. Además, la exportación se refiere a toda la producción eléctrica, no solo a la renovable.
- La dotación del PERTE ERHA fue de 6.920 millones de fondos públicos en diciembre de 2021, a los que la adenda de 2023 sumó cerca de 4.200 millones; antes se decía «más de 7.000 millones» incluyendo las ampliaciones.
- El análisis de adjudicatarios se ha rehecho con las resoluciones verificadas de H2 Pioneros y de los valles de hidrógeno. Se retira la afirmación de que ningún gran adjudicatario tenía sede en la comunidad de sus proyectos: EDP España y Hunosa, con sede en Asturias, la desmienten.
- El programa de valles de hidrógeno ya estaba resuelto en 2025, con unos 1.223 millones adjudicados. Se retira la referencia a convocatorias futuras y se advierte de que el Mecanismo de Recuperación termina en 2026.
- La comparación entre la fiscalidad territorial y los ingresos de un parque eólico tipo se ha rehecho con la producción y el precio medio de 2024. La fiscalidad equivaldría a entre el 3 % y el 7 % de los ingresos, no al «4 %» frente a «más de 10 millones» de la versión anterior. Se trata de una estimación orientativa propia.
- El apartado 5.2 se reformula. El Derecho europeo de ayudas de Estado no permite exigir sede en el territorio ni reservar presupuesto según la sede de las empresas, aunque sí admite exigir compromisos de empleo y actividad en la zona. Se retira la afirmación de que la Comisión Europea había aceptado criterios de localización vinculantes.
- En Irlanda, el pago directo es de 1.000 euros anuales para las viviendas situadas a menos de un kilómetro del parque; antes se decía «a menos de dos kilómetros».
- Se corrige la frase que atribuía los recursos del subsuelo al propietario del suelo: en España son bienes de dominio público según la Ley de Minas.
- Se han matizado afirmaciones generales sin respaldo cuantitativo sobre sedes, I+D, empleo de mantenimiento e influencia política de los grandes operadores, y se ha corregido una errata.
Las figuras, la infografía y el resumen visual conservan su versión original. Donde difieran, prevalecen el texto y las tablas.
8. Fuentes
Fuentes institucionales
- Red Eléctrica de España. Informe del Sistema Eléctrico Español 2024 y Las Renovables en el Sistema Eléctrico Español 2024. Madrid, marzo de 2025.
- Red Eléctrica de España. El sistema eléctrico en Andalucía, Aragón, Castilla-La Mancha, Castilla y León, Extremadura y Galicia 2024 (fichas autonómicas, datos a 31 de diciembre de 2024) y nota de prensa sobre el sistema eléctrico de Aragón, marzo de 2025.
- Instituto para la Diversificación y el Ahorro de la Energía (IDAE). Resoluciones definitivas del PERTE de Energías Renovables, Hidrógeno Renovable y Almacenamiento (PERTE ERHA).
- Ministerio para la Transición Ecológica y el Reto Demográfico. Hoja de Ruta del Hidrógeno Renovable y Plan Nacional Integrado de Energía y Clima 2023-2030.
- Gobierno de Aragón, Dirección General de Energía y Minas. Boletín de Coyuntura Energética en Aragón 2024 (presentado en julio de 2025).
- Ministerio para la Transición Ecológica y el Reto Demográfico. Resoluciones de la segunda edición del programa H2 Pioneros (noviembre de 2023) y del programa de valles de hidrógeno (2025).
- Comisión Nacional de los Mercados y la Competencia (CNMC). Boletín anual de mercados a plazo de energía eléctrica 2025 (precio medio del mercado diario en 2024).
- Reglamento (UE) n.º 651/2014 de la Comisión, de 17 de junio de 2014, por el que se declaran determinadas categorías de ayudas compatibles con el mercado interior, artículo 1.5.
- Ley 22/1973, de 21 de julio, de Minas, artículo 2.
- Plan de Recuperación, Transformación y Resiliencia. Componente 9 y Componente 31 (REPowerEU).
- Dinamarca. Ley n.º 738, de 30 de mayo de 2020, de modificación de la ley de promoción de las energías renovables, y texto consolidado de la ley de promoción de las energías renovables (n.º 1031, de 6 de septiembre de 2024).
- Folketinget. Proyecto de ley L 114 (2019-2020) y exposición de motivos, con el análisis del Ministerio de Clima, Energía y Suministros sobre el derecho de compra.
- Bundesrat. Suspensión de las ventajas de las sociedades de energía ciudadana en las subastas eólicas, junio de 2018.
- Department of the Environment, Climate and Communications (Irlanda). Renewable Electricity Support Scheme: condiciones de las subastas y Good Practice Principles for Community Benefit Funds.
Informes sectoriales
- Asociación Empresarial Eólica (AEE). Macromagnitudes del sector eólico en España.
- Unión Española Fotovoltaica (UNEF). Informes anuales de coyuntura.
- Comisión Nacional de los Mercados y la Competencia (CNMC). Informes de supervisión del sector eléctrico.
Análisis y referencias complementarias
- Climática (La Marea). Análisis de la distribución territorial de la producción renovable en España.
- Cuadernos de la Fundación Renovables. Comunidades energéticas y transición justa.
- Greenpeace España. Informes sobre conflictividad social asociada al despliegue de renovables.
- Agentur für Erneuerbare Energien y trend:research. Eigentümerstruktur der Erneuerbaren Energien (datos de 2019), enero de 2021.
- elEconomista. Adjudicatarios de la segunda edición del programa H2 Pioneros, noviembre de 2023.
- SmartGridsInfo. Adjudicación de 1.223 millones del programa de valles de hidrógeno, abril de 2025.
- Compromiso Asturias XXI. EDP, Hunosa y Nortegas entre los adjudicatarios del PERTE ERHA.
Infografía
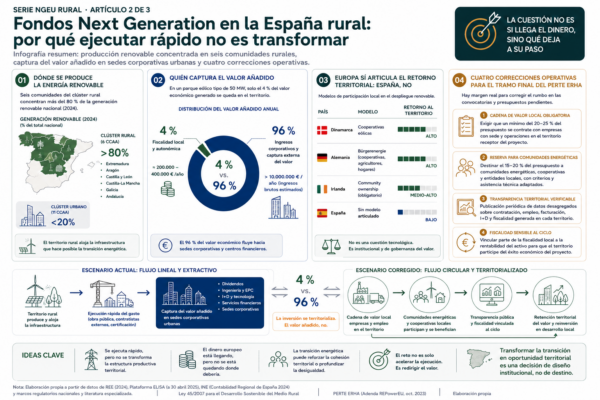 Infografía resumen del segundo artículo de la serie NGEU rural: producción renovable concentrada en seis comunidades del clúster rural, captura del valor añadido en sedes corporativas urbanas, comparativa con modelos europeos y cuatro correcciones operativas para el tramo final del PERTE ERHA.